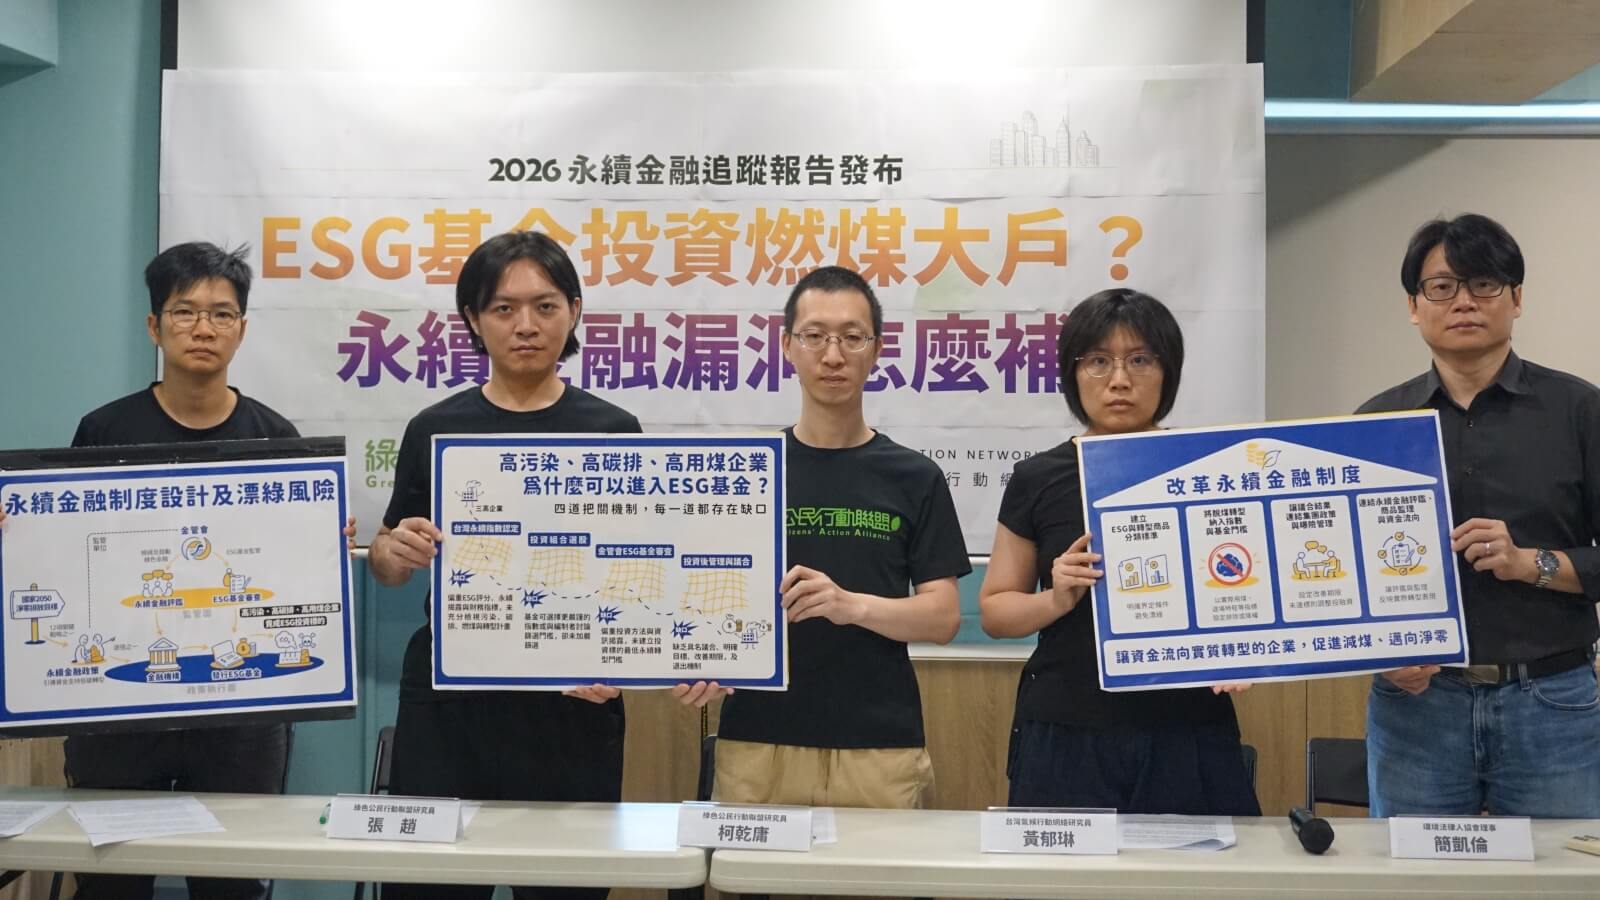
綠色公民行動聯盟、台灣氣候行動網絡研究中心及環境法律人協會,今(16)日共同發布《2026永續金融追蹤報告》檢視國內52檔以ESG或永續為名的基金,發現2025年第4季至2026年第2季間,至少有7檔曾持有仍使用燃煤的排碳大戶,其中2檔曾持有台塑化。台塑化是臺灣碳排量與用煤量最高的製造業者,且主要燃煤設備仍無明確退場時程。
報告指出,高碳燃煤企業仍能進入永續指數與ESG基金,且發行該基金的投信與金控也獲得金管會永續金融評鑑的肯定,反映現行制度雖已建立ESG基金審查、責任投資、議合及永續金融評鑑等機制,卻仍缺乏讓企業實際排放、用煤與轉型表現影響永續投資資格及資金配置的有效機制。呼籲金管會補強ESG基金監理與永續金融評鑑,讓永續金融真正發揮引導企業減碳轉型的作用。
永續金融如何把關?防範制度設計的漂綠風險
綠色公民行動聯盟副秘書長曾虹文表示,永續金融是推動2050淨零轉型的重要工具。臺灣製造部門碳排放量約占全國一半,除了法規與供應鏈要求,金融機構也能透過投資、授信及議合,將減碳與轉型條件帶入企業取得資金的過程,這也是政府將綠色金融列為淨零轉型十二項關鍵戰略之一的重要原因。問題在於,當市場上出現愈來愈多ESG、永續金融商品,資金是否真的流向符合永續條件或正在實質轉型的企業?
曾虹文指出,永續金融的制度設計之一是鼓勵金融機構發行永續金融商品,而金管會作為監管機關,一方面透過ESG基金審查監理機制把關ESG金融商品,另一方面透過永續金融評鑑檢視及鼓勵金融機構整體的永續金融作為。問題在於,這套看似完整的制度設計,竟出現ESG永續基金投資了高碳排、高用煤、高污染的企業。當「永續宣稱」與「實際投資」出現這樣的落差,就是永續金融需要防範的漂綠風險。
進一步比較兩檔持有燃煤排碳大戶的永續ESG基金,截至2026年第2季,00850持有5家燃煤排碳大戶,依持股比例分攤這些企業2025年的碳排放量約4,178公噸,分攤用煤量約947公噸;00888則持有2家,分攤企業碳排放量約64公噸,分攤用煤量約11公噸,相差甚遠。
曾虹文強調,永續金融不能只問金融機構「有沒有ESG制度」,更應進一步檢驗「資金流向哪裡、企業有沒有改變」,讓企業實際減碳、減煤與轉型成果真正影響金融決策。
高污染、高碳排、高用煤企業,為什麼可以進入ESG基金
綠色公民行動聯盟研究員張趙表示,報告比對台灣52檔境內ESG基金的持股,觀察期間內至少7檔基金曾持有仍在燒煤的排碳大戶。以元大臺灣ESG永續ETF(00850)為例,今年第二季仍持有包括台塑化在內的5家燃煤排碳大戶。台塑化是全台排碳量最高、用煤量最大的製造業者,至今尚未提出主要燃煤設備的退場時程,為什麼可以進入ESG基金?
張趙指出,一檔股票進入ESG基金要經過指數編製篩選、投信的指數選擇、金管會審查,以及投資後議合四道關卡,但制度上缺乏將排放、燃煤與轉型表現納入判準。第一層破口來自指數編製邏輯。現今指數對永續資格的認定較偏重企業的管理與揭露制度,而非對實際排放、燃煤與高碳設備的退場規劃,因此無法有效篩選永續企業。例如00850追蹤的臺灣永續指數,主要關注的即是ESG管理面。二、投信的指數選擇與商品設計。被動式基金雖受指數複製方法拘束,但國內也有將碳排條件納入篩選的低碳與淨零指數可選,顯示投信仍可選擇環境條件更嚴格的指數,或與指數編製者研議更符合商品永續宣稱的篩選方式,無法完全將責任推給指數編製者。三、金管會的審查監理原則,著重揭露架構,卻沒有設共同的投資門檻。也就是說,金管會只會審查永續基金申報的特定投資策略是否如實且受執行,而非檢驗策略的實質永續意義。即使基金申報的排除政策與絕對排放、燃煤或退場時程等脫鉤,也能通過審查,進而持有台塑化等燃煤排碳大戶。四、現行制度過度強調是否建立及執行盡職治理制度,卻不要求對重大高碳持股公開議合目標、期限與未達標處置等實質內容。高碳企業並非不能投資,但金控仍有義務說明高碳持股為何符合基金的永續目標,並促進其轉型。
我們要求,ESG商品名稱、投資邏輯、實際持股和投資後管理應為一致;持有重大高碳企業時,也應公開理由、提出改善要求,和沒改善時的具體升級措施。
永續金融評鑑應從檢驗制度是否完備走向實質轉型成效
綠色公民行動聯盟研究員柯乾庸表示,元大臺灣ESG永續ETF至今仍持有台塑化等燃煤排碳大戶,但發行該ETF的元大投信,卻仍獲第三屆永續金融評鑑前25%的肯定,為何評鑑無法確實反映金融機構在永續商品與實際投資標的之間的落差?從評鑑的題組中我們發現,現行評鑑制度偏重制度建置與資訊揭露,並未實質檢驗金融機構的永續政策,是否改變投融資決策,更未檢視這樣的改變是否發揮引導資金投入低碳轉型的效果。
這其中有兩個核心問題。第一,評鑑能確認金融機構「有沒有做」,卻不易判斷「做得是否有效」。以範疇三中的投融資部位碳排盤查為例,現行的評鑑制度僅要求金融機構掌握客戶端資訊與訂定整體減量目標,卻未要求具體區分高碳產業與重大碳排企業,使得金融機構缺乏動力去辨識需要投入資源管理的排放部位;而關鍵的「議合」手段,在評鑑中僅停留於揭露件數與執行程序,未能具體檢驗金融機構是否針對高碳企業提出減碳、汰煤或轉型相關的資本支出要求,亦難以佐證金融機構是否確實促使企業轉型。
第二,現行評鑑可以檢視金融機構是否建立議合制度及執行情形,但較難進一步看出金融機構是否針對重大高碳企業提出減碳、減煤、設備退場或轉型資本支出等具體要求,以及企業未改善時是否採取議合升級、限制投融資或調整持股等措施。
呼籲金管會補強永續金融評鑑,參考世界基準聯盟等國際評估架構,將重大高碳曝險、政策與投融資一致性、企業轉型進度、議合成果及資本配置變化等實質轉型措施納入核心指標;也要求金融機構公開說明其持有的高碳企業是否具可信轉型計畫、未達標時將採取何種限制、減碼或議合升級措施。唯有讓評鑑從檢查文件走向檢驗資金效果,才能真正辨識金融機構是否將資本運用於推動實體經濟轉型,而不是只停留在「做過」永續工作的層次。
永續金融概念發展與國際趨勢
台灣氣候行動網絡研究中心專案研究員黃郁琳表示,早在《巴黎協定》第2.1(c)條便已將「使資金流符合低溫室氣體排放和氣候韌性發展路徑」列為全球氣候治理目標。近年國際轉型金融趨勢,也重視透過轉型計畫揭露,來檢視資金能否促使企業達成合乎1.5度路徑的實質轉型。明年台灣即將正式上路的IFRS S2即是其中一項重要工具。
對企業而言,這表示淨零不能只停留在目標宣示與短中期減量,也需要進一步說明高碳設備退場、轉型資本支出等規劃,才能有助於資金提供者判斷企業是否實質轉型。TCAN在今年5月也針對台灣前三大排放製造業者發布氣候績效報告,參考國際間轉型計畫的重點,評估前三大排碳大戶的轉型規劃現況。
對金融業而言,這也表示金融機構需要進一步說明如何促使企業往符合氣候目標的方向轉型。SBTi對金融機構的淨零標準,以及世界基準聯盟WBA對金融機構的評估,都把金融機構的投融資組合、化石燃料政策、企業議合納入檢視。當金融機構持續投資高碳企業時,也應說明企業具備什麼轉型條件、希望透過議合促成哪些改變,以及企業沒有改善時將採取哪些措施。
從金融監理角度而言,則是需要各項制度與政策工具有更好的銜接,使投資人能夠更清楚金融商品的永續宣稱、投資策略與實際投資內容是否一致。以歐盟為例,歐盟透過永續金融分類(EU Taxonomy)界定可以被認定為對環境目標具有實質貢獻的經濟活動,永續金融揭露規範(SFDR)則要求揭露金融商品的永續特徵與永續投資情形。近年歐盟更透過基金命名規範處理漂綠問題,要求使用ESG、永續、轉型等名稱的基金符合相應條件。
台灣目前已有相應的政策工具,包括永續經濟活動認定參考指引、ESG基金審查監理原則、金融機構防漂綠參考指引及永續金融評鑑,後續需要將相關規範指引與評鑑制度有效串連,檢視金融機構的永續政策、燃煤曝險、金融商品宣稱、議合與資金配置是否一致。
串接永續金融制度規範鏈,讓企業轉型表現影響資金決策
環境法律人協會理事簡凱倫律師表示,永續金融的目的並不是把所有高碳產業排除在金融市場之外,高碳產業要完成轉型,本身即需要大量資本,因此真正的問題不是「ESG基金能不能投資高碳企業」,而是資金進入之後,能否透過明確的轉型目標、期程與制度導引,促使企業發生實質改變。
對此,臺灣並非沒有相關制度雛形。「證券投資信託事業募集證券投資信託基金公開說明書應行記載事項準則」第13條之1,已要求ESG主題基金揭露永續投資目標、衡量標準、最低ESG投資比重、排除政策及盡職治理;「永續經濟活動認定參考指引」第二版也已發展出「符合、轉型中、不符合」等概念;「金融業減碳目標設定與策略規劃指引」更是進一步提出2030近程目標、2050淨零,以及去煤、綠色投融資與議合等方向;「金融機構防漂綠參考指引」則要求金融機構的永續聲明應真實、有證據支持並與實際情形一致。儘管多數規範仍屬非強制性指引或行政指導,但「強制性」並非我們評斷規範是否有用的唯一指標,問題在於如何把這些散於各處的機制整合成具有明確後果的規範鏈,而避免制度斷鏈的情形。
因此既有相關制度雛形存在,要問的是臺灣永續金融能否從偏重資訊揭露與程序遵循的程序導向ESG,進一步走向檢驗是否促成企業實質轉型並改變資金配置的成果導向ESG。綠盟報告所揭示的重要問題正在於,目前從永續指數編製、投信商品設計、ESG基金監理到投資後議合,每一層其實都有制度,但企業的實際排放、燃煤使用、設備退場及轉型表現,未必一路影響其投資資格與基金權重。因此,資訊揭露不能只是終點,而應進一步轉化為投資決策與具體後果。
另一個規範鏈整合的思考,在於直接對「永續」、「環境」、「低碳」、「淨零」、「轉型」等商品名稱與宣稱進行更具體的界定,讓不同用語伴隨相應的投資比例、排除標準、轉型期程與未達標後果,而不是所有商品都籠統的以「ESG」或「永續」為名。典型的比較法參考,例如英國金融行為監理總署(FCA)的永續揭露與投資標籤制度(SDR),已將商品區分為Sustainability Focus、Sustainability Improvers、Sustainability Impact等類型,其中「Sustainability Improvers」更適用於尚未達到永續標準、但具有可信改善潛力的企業,要求基金提出預期改善期程、短中期目標及投資人議合機制;歐盟ESMA的基金命名指引則進一步依「sustainability」、「environmental」、「impact」、「transition」等名稱設定至少80%的投資門檻及不同程度的排除條件,亦值借鏡。
政策建議與訴求
綠盟、台灣氣候行動網絡研究中心與環境法律人協會共同呼籲金管會,應補上永續金融從企業轉型表現到資金配置之間的制度漏洞:
一、建立ESG與轉型商品分類標準,讓不同永續宣稱有相應的投資與轉型條件。
二、將企業實際排放、用煤、燃煤設備退場及轉型成果納入指數與基金門檻。
三、讓議合結果與投票、投融資及基金持股決策連動。
四、改革永續金融評鑑,將重大高碳曝險、議合成果與資金配置變化納入評估。
唯有讓企業的實際減碳、脫煤與轉型成果真正影響金融決策,才能降低漂綠風險,讓永續資金促進產業減碳與淨零轉型。
補充說明:綠盟也將本次調查資料納入「排碳大戶觀測站」,新增「依基金持股查詢」專區。使用者可查詢特定ESG基金的持股組合,並進一步檢視個別企業的排碳、用煤及氣候轉型表現。網站亦彙整全臺上市櫃排碳大戶的氣候績效,期盼透過資訊公開,讓投資人及社會大眾更容易掌握永續資金投資了誰、企業是否真正轉型,共同監督高碳企業加速減碳。