編按:今年11月28日台灣將迎來第四次的核能公投,國民黨在公投理由書中表示:「進國際最先進的 SMR(小型模組化核反應爐),直接作為 AI 算力中心與半導體高科技產業的獨立、穩定、零碳基載電力」,但SMR真的能作為能源問題解方嗎?有多少成本、風險問題是沒有被談清楚的?
隨著人工智慧快速發展,資料中心的用電需求持續增加,小型模組化反應爐(Small Modular Reactors, SMRs)也成為各國政府與科技企業競相追逐的能源選項。擁核人士宣稱,SMR能透過縮小反應爐規模、採用模組化設計,降低建造成本、縮短工期,為AI產業提供穩定電力。然而,這些宣傳究竟有多少經過實際驗證?當全球核電產業仍面臨工程延誤、成本超支與核廢料處置等難題時,SMR是否真能成為解方?
核能發電在全球電力供應中的占比,已從約30年前的水準下降。2025年,核電僅占全球發電量的8.8%,低於再生能源的19.5%。面對核電產業的發展困境,各國寄望SMR帶來突破,但從現有技術實績、經濟成本與能源需求來看,這項技術仍存在諸多不確定性。台灣若要將SMR納入能源政策,更應先釐清這些風險,而不是把尚未實現的宣傳承諾當成已經存在的解方。
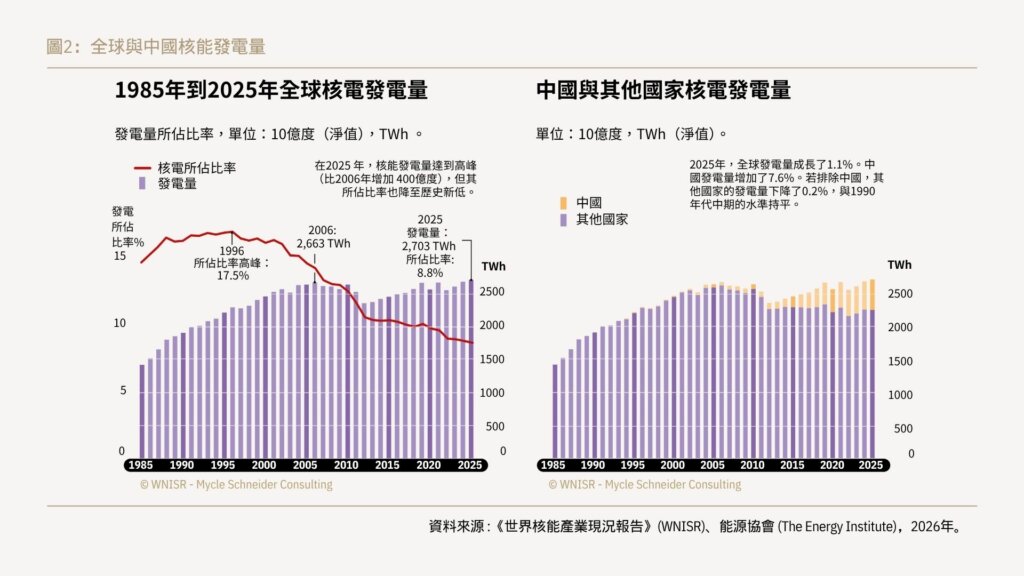
2025年,核能占全球商業總發電量的佔比從9%微幅下降0.14%,降至8.8%,創下過去45年來的新低,僅約為1996年高峰值17.5%的一半。資料來源:《2026世界核能產業現況報告》,綠色公民行動聯盟翻譯。
商轉成績有限,模組化不等於成熟可靠
國際原子能總署(IAEA)將SMR定義為功率不超過300百萬瓦(MW)的反應爐,不到傳統大型核電機組的三分之一。目前全球已有上百種SMR設計處於不同研發階段,但真正投入商業運轉的案例極少。
全球僅有中國的高溫氣冷式反應爐HTR-PM,以及俄羅斯的浮動式核電廠「羅蒙諾索夫院士號」投入運轉。然而,兩者的實際表現並不理想。2024年,中國HTR-PM的年度容量因數不到21%,俄羅斯浮動式核電廠的平均容量因數約為30%,遠低於2023年全球商用核電反應爐88%的容量因數中位數。
容量因數反映電廠實際發電量與全年持續滿載運轉時理論發電量的比例。上述數據顯示,SMR即使已經開始運轉,也不代表能穩定發電,更無法據此證明它已經具備大規模商業部署的能力。
SMR的另一項問題,在於設計種類繁多,涵蓋高溫氣冷式、熔鹽式、鈉冷式及鉛冷式等不同技術路線。各種設計在材料、冷卻系統、燃料需求、事故風險與核廢料特性上都有差異,必須分別進行安全驗證、建立供應鏈並接受監管審查。
所謂「模組化」,主要是設計與製造方式的構想,並不代表技術自然成熟,也不能保證成本下降或工期縮短。在缺乏足夠運轉經驗的情況下,SMR的安全性、經濟效益與核廢料產生量,都仍需要更多科學證據檢驗。
規模縮小了,成本卻未必降低
SMR最吸引擁核人士的宣傳詞,是透過工廠預製、標準化設計與批量生產,克服大型核電廠動輒數十年的工期,以及反覆超支的問題。但這套商業模式有一項前提:必須有足夠且持續的訂單,才能透過規模經濟攤平研發、製造與建廠成本。
問題在於,SMR至今仍缺乏足夠的商業訂單與量產實績。當設計不斷變動、供應鏈尚未成熟、監管要求仍待確認時,預期中的量產效益便很難實現。
美國NuScale曾規劃在愛達荷州興建六座SMR,總裝置容量462MW,但計畫預估造價已達93億美元,最終因成本過高、潛在購電者不願承擔而於2023年取消。美國TerraPower提出的Natrium計畫,預估造價則達94億美元,裝置容量僅345MW。
另一個值得注意的案例,是美國軍方推動的JANUS微型反應爐部署計畫。2026年8月,美國軍方宣布向業者發包總額22億美元的合約,預計在全美五處軍事基地興建並運作微型核能發電系統。獲選業者包括新創公司Antares Nuclear與Radiant Industries,以及老牌核工企業西屋、BWXT與通用原子。
然而,這筆投資所能換取的發電容量相當有限。憂思科學家聯盟(Union of Concerned Scientists)核能安全主任埃德溫.萊曼博士(Edwin Lyman)指出,JANUS計畫將花費22億美元建置五座微型反應爐,總發電容量僅32百萬瓦(MW)。若以合約總額除以總裝置容量計算,每千瓦造價高達68,750美元,遠高於美國Vogtle核電廠約每千瓦15,000美元的建造成本。換句話說,連大型核電工程的高昂造價,在這項微型反應爐計畫面前都顯得相對低廉。
若以熱管式微型反應爐的成本估算,也呈現類似問題。首座商業示範機組(First-of-a-Kind, FOAK)的資本投資成本約為每千瓦54,000美元,與JANUS計畫的造價估算相近;即使假設未來進入成熟量產階段,後續機組(Nth-of-a-Kind, NOAK)的成本能降至每千瓦25,000美元,仍是一筆相當高昂的投資。
SMR與微型反應爐的成本優勢,不能只靠模組化與量產的想像來證明。即使由美國軍方提供資金與需求,微型反應爐的單位裝置容量成本仍可能遠高於大型核電廠。若連具有政府支持、特定使用場域與明確採購需求的計畫,都需要付出如此高昂的代價,就更有必要追問:當SMR要進入一般電力市場,面對更嚴格的電價競爭時,究竟要如何證明自己具備經濟效益?
大型核電廠本身也早已面臨嚴重的成本問題。法國弗拉芒維爾三號反應爐歷經約二十年才建成,實際成本遠高於最初預算;美國Vogtle核電廠新建機組的最終造價也超過360億美元。若SMR無法證明自己能有效降低成本,就不能僅憑規模較小、設計較新,便宣稱它比大型核電更具經濟效益。
此外,科技企業宣布投入的資金,也不等於核電廠已經取得足夠的建設經費。2025年,TerraPower宣布募得6.5億美元,但其Natrium計畫預估造價高達94億美元。即使企業願意投資,距離支付完整建造成本仍有巨大差距。當私人資本不足以承擔風險,政府貸款、補助與其他公共資源便可能成為填補缺口的工具。
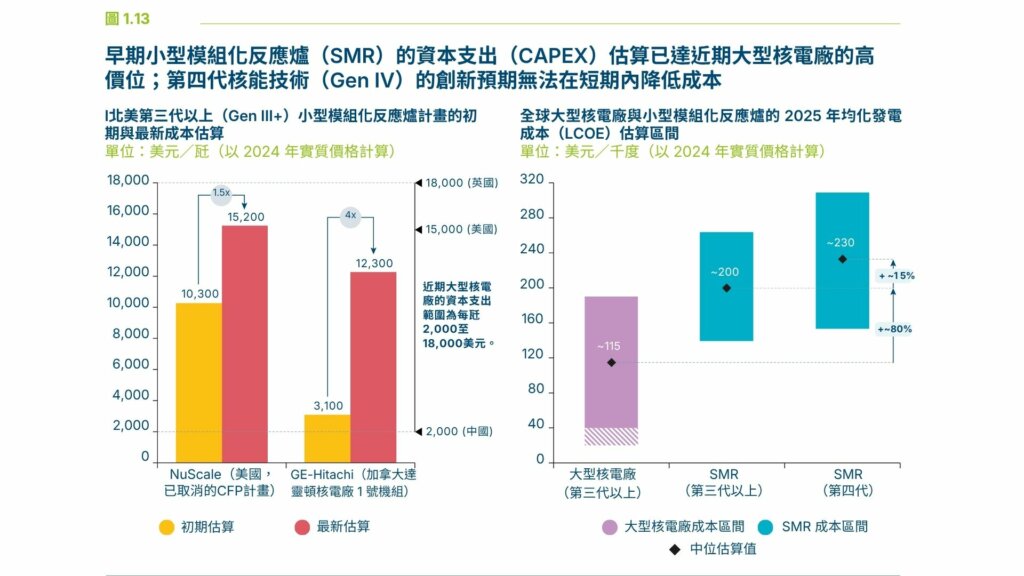
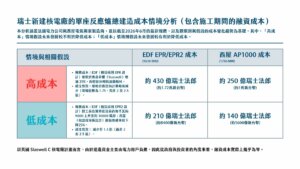
目前SMR的初始資本支出與均化能源成本(LCOE)估算,遠高於大型反應爐。 近期兩項第三代以上(Gen III+)反應爐計畫的資本支出估算,在多數地區都高於傳統大型反應爐,且遠高於最初的預期。根據SMR的燃料成本估算,使用低濃縮鈾(LEU)燃料的第三代以上SMR,均化發電成本約為每度電新台幣4.48至8.64元;使用高含量低濃縮鈾(HALEU)燃料的第四代SMR,則約為每度電新台幣4.80至9.92元。資料來源:能源轉型委員會《The Role of Nuclear in the Energy Transition》,綠色公民行動聯盟翻譯。
私人企業追逐利益,公共資金卻可能承擔風險
核能投資的風險,從來不只存在於工程技術,也存在於財務結構與公共政策。
美國過去曾有超過30座新核電機組的興建計畫,但最終只有4座進入施工階段,部分工程更在耗費90億美元後遭到取消。南卡羅來納州的核電工程中止後,消費者仍須承擔相關費用,卻沒有得到任何電力。這些經驗顯示,核電計畫一旦失敗,損失未必由投資企業獨自承擔。
當政府透過貸款保證、補助或政策優惠鼓勵私人企業投資,便可能形成風險由公眾承擔、利益由企業取得的不對等結構。若企業相信政府終究會出手救援,就可能更願意投入高風險計畫;一旦工程失敗,納稅人與電力消費者便可能被迫買單。
SMR同樣面臨這項問題。當前不少計畫由新創企業主導,技術仍待驗證,卻已透過政府政策與企業投資取得大量關注。法國政府核能監管機關便曾經警告,部分SMR設計採用的創新技術,其可行性與效能仍有待證明。法國前原子能高級專員伊夫・布雷謝(Yves Bréchet)也警告,不應讓SMR成為分散資源、追求政治宣傳效果的藉口。
對台灣而言,這些警告尤其值得重視。政府若要投入SMR研究、提供企業補助,或為未來部署預留資源,就必須公開說明預算規模、技術成熟度、預期發電成本、核廢料處置方式與失敗時的責任歸屬。不能只以「能源自主」、「科技創新」或「滿足AI用電」作為投資理由,卻把具體成本與風險留待未來處理。
台灣需要的是可驗證的能源方案,而不是擁核意識形態
SMR並非因為規模較小,就能免除核能發電既有的問題。反應爐仍須符合安全規範,使用核燃料並產生放射性廢棄物,也需要具備長期維護、緊急應變與退役能力。不同設計還可能帶來新的監管需求與核廢料管理挑戰。
台灣在討論SMR時,至少應先回答幾個問題:這項技術何時能實際供電?建造與發電成本由誰承擔?核廢料如何處置?安全審查需要哪些新制度與專業人力?若計畫延誤或失敗,公共資金是否會遭受損失?而在相同時間與預算下,發展再生能源、儲能、電網建設與能源效率,能否更有效滿足新增需求?
這些問題都應有可檢驗的資料與具體比較,而不是依賴開發商的預測或政治人物的演講,或是少部分人擁核的意識形態。政府也不應因為AI產業成長,就預設必須以核能滿足所有新增用電。產業的用電需求應納入整體能源規劃,但不能因此忽略電價負擔、供電時程、環境衝擊與公共資源的合理分配。
在預算、工程人才與監管人力都有限的情況下,投入SMR也意味著必須排擠其他可能更快提供低碳電力的選項。若一項技術還無法證明其經濟效益與部署時程,就不應僅憑未來想像,取得優先分配的公共資源。
能源政策需要的是能夠被驗證的成果,而不是一再推遲兌現的技術承諾。SMR究竟能否安全、經濟且及時地供電,應由實際運轉經驗與完整成本分析來回答。在這些證據出現之前,台灣不應把SMR當成解決能源問題的捷徑,更不應讓一場以科技創新為名的投資熱潮,轉化為全民必須承擔的財務與環境風險。
本文於2026-11-11刊登於《關鍵評論網》